独家调查|谁绑架了“以房养老”?
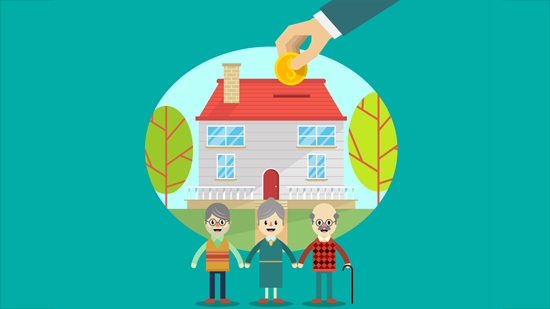
“以房养老”这一概念在养老服务领域频频出现,本应是老年人利用自有房产资源补充养老资金的一种选择,却在实践中屡屡走样,甚至演变为侵害老年人权益的陷阱。究竟是谁在绑架“以房养老”?记者通过多方走访和案例分析,试图揭开背后的利益链条与监管盲区。
一、“以房养老”的本意与异化
“以房养老”通常指老年人将住房抵押给金融机构,按月领取养老金,去世后房产由金融机构处置。这一模式在部分发达国家已有成熟运作。然而在我国,正规的银行版“以房养老”产品参与者寥寥,反而是各类非持牌机构打着“以房养老”旗号,推出所谓“住房反向抵押”“房产理财养老”等项目,实则将老年人的房产引入高风险理财或非法集资渠道。
二、谁在绑架?三类主体的角色分析
- 违规中介与理财公司。 一些公司以高额回报为诱饵,鼓动老年人将房产抵押贷款,再将贷款资金投入其推荐的理财项目。一旦资金链断裂,老年人不仅拿不到收益,还可能面临房产被强制拍卖的风险。
- 部分法律服务与公证环节的失守。 在多起纠纷中,老年人被引导签署全权委托公证、借款合同等文件,使其在不知情中丧失了对房产的控制权。个别从业人员未充分履行风险告知义务,成为侵害链条中的关键一环。
- 监管交叉与信息不对称。 “以房养老”涉及金融、民政、住建、市场监管等多个部门,职责边界不清,导致违规行为难以及时发现和处置。老年人对金融产品认知有限,处于明显的信息弱势。
三、典型案例折射的风险
记者梳理近三年公开报道发现,以“以房养老”为名的纠纷多集中于一线城市。某地一位七旬老人被承诺“房产抵押无风险、每月领取万元养老金”,最终因公司跑路背上数百万元债务,房产被诉至法院。此类案件中,老年人往往同时面临民事违约和刑事诈骗的双重困境,维权成本极高。
四、治理路径:让“以房养老”回归本源
一是明确准入与监管主体。 应由金融监管部门对“以房养老”产品实行专营或备案管理,严禁非持牌机构使用该名义开展业务;民政部门在养老服务监管中加强风险提示。
二是强化公证与合同审查。 对涉及老年人房产处置的公证事项设置特别程序,要求公证机构重点审查老年人真实意愿和风险认知,建立冷静期或回访机制。
三是加大执法与司法保护力度。 市场监管部门对虚假宣传、非法集资线索及时移送;司法机关在审理涉老房产案件时,注重审查合同公平性和老年人意思表示真实性。
四是提升老年人金融素养。 社区和养老服务机构应常态化开展防诈骗和金融知识普及,帮助老年人识别“高回报、零风险”话术背后的陷阱。
“以房养老”本身并非洪水猛兽,但若被逐利者绑架,就会从养老补充工具异化为吞噬老年人安居梦的陷阱。唯有厘清监管责任、堵住制度漏洞、严惩违规主体,才能让这一模式真正服务于有需要的老年人,而非成为少数人收割弱势群体的工具。
如若转载,请注明出处:http://www.pyzhjy.com/product/34.html
更新时间:2026-11-01 15:43:24